


 获取专属新客报价
 首页
清关费用由谁承担?关税、增值税和代理费详解
 2026-11-19
做跨境贸易的人,十个有九个在清关费用上栽过跟头。货到了目的港,突然冒出一笔""清关附加费"",客户不想付,货代说不是自己收的,海关说这是法定征收——三方扯皮,货压在港口每天烧钱。问题出在哪?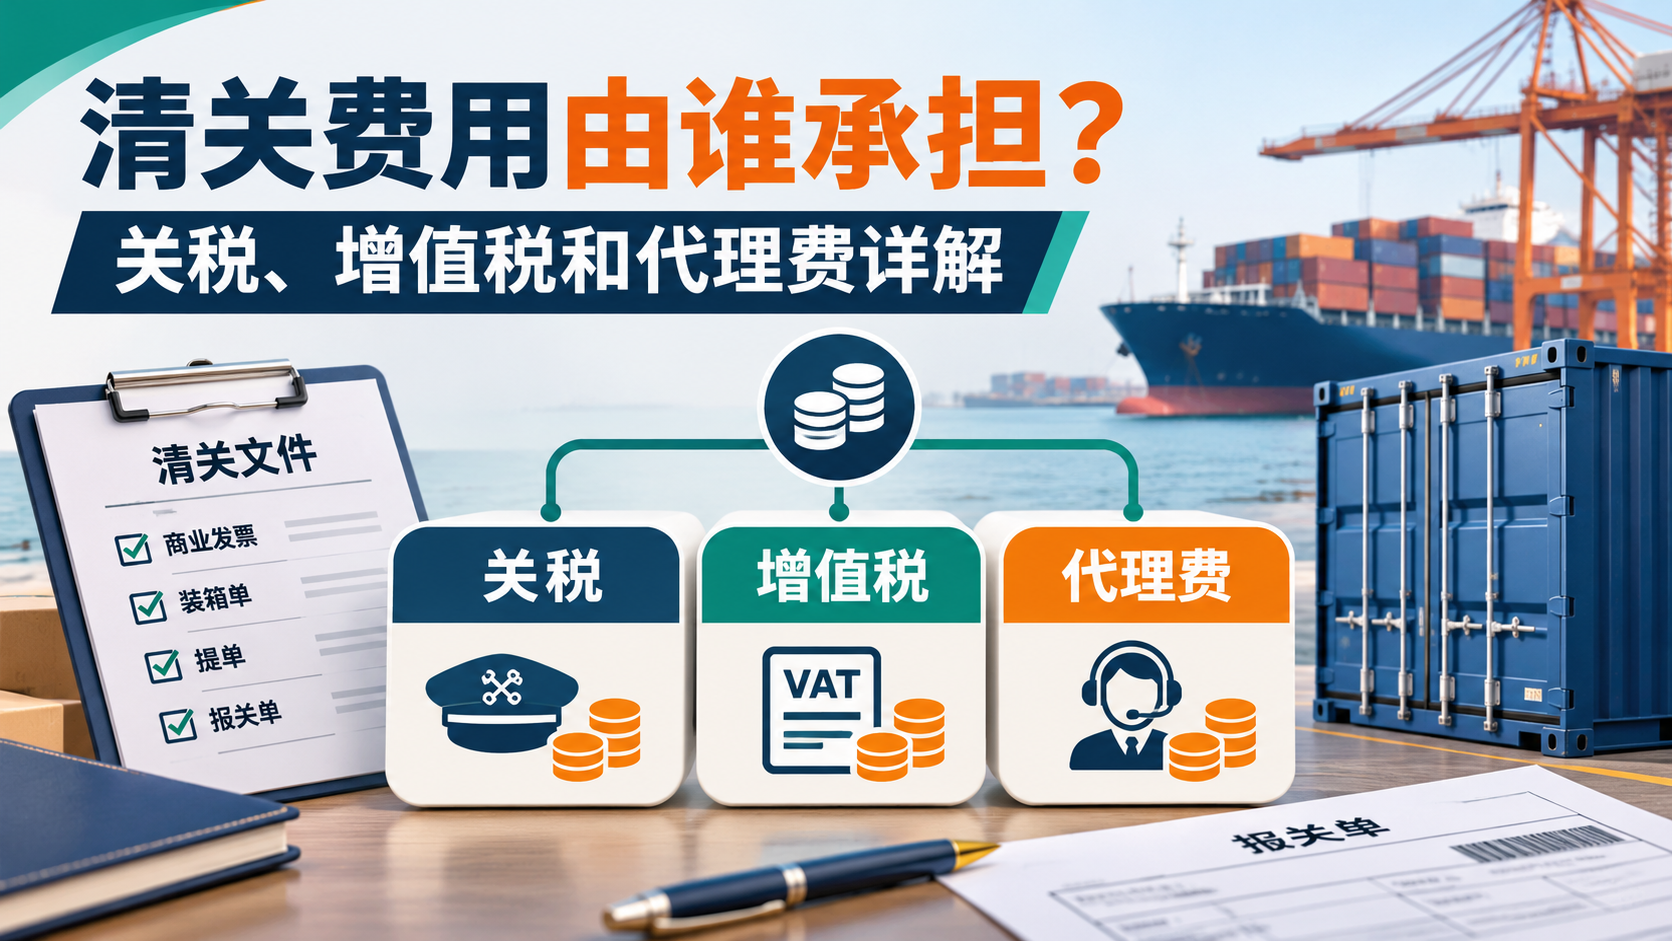
关税和增值税的法定纳税义务人是进口商,但商业合同中可以约定由出口方或第三方承担;代理费则是谁委托谁支付,属于服务对价,跟税的性质完全不同。搞混这两类费用,是绝大多数清关纠纷的根源。
关税:法定归属清晰,合同约定可以转移
关税是海关对进口货物征收的税,法定纳税义务人是""收货人""——也就是进口报关单上填的那个进口主体。这一点各国海关法基本一致,不会因为你跟供应商口头约定"包税"就改变。换句话说,海关只认报关单上的进口商,税单开给谁,谁就得先垫付。
但商业实践中,""谁最终承担""可以由贸易术语决定。FOB、CIF这些术语里,进口清关和税费默认由买方负责;而DDP(完税后交货)则把进口清关税费打包给了卖方。这里有个坑:很多卖家报价时写""DDP"",实际只包了运费和基础报关费,关税另算,买家收货时被追缴,矛盾就爆发了。所以合同里必须明确DDP是否含税、含哪些税、税率按什么标准估算。
实操中还有一个高频问题:海关估价。关税不是按你发票金额简单乘以税率,海关有权对申报价格进行审核调整。申报低了被查验补税,申报高了多交冤枉钱。这类技术活,专业物流服务商的价值就体现出来了——像大森林全球物流在处理欧美线路清关时,会提前帮客户核对HS编码归类和申报要素,减少因归类错误导致的补税和滞港,这比事后扯皮谁付钱要划算得多。
增值税:可以抵扣,所以""谁抵扣谁承担""才是经济实质
进口增值税(欧盟的VAT、英国的VAT、中国的进口环节增值税)逻辑跟关税不一样。它的法定纳税人同样是进口商,但关键在于:注册了增值税的进口商可以把这笔税作为进项税抵扣。也就是说,对合规企业而言,进口增值税本质上是现金流占用,不是最终成本。
这就带来一个实务判断标准:谁有抵扣资格,谁承担增值税最合理。如果买方是当地注册的VAT企业,由买方承担并抵扣是标准做法;如果卖方用自己海外仓的VAT号清关,那卖方垫付后能否向买方收回,取决于合同怎么签。很多跨境电商卖家在欧盟用""双清包税""模式,本质是物流商把关税和增值税打包进运费,这时买方付的是""含税价"",但税单上的进口商可能是物流商的关联主体——这里存在合规风险,欧盟近年对""借VAT号清关""查得很严。
所以增值税条款建议写明三件事:税率、计税基数(是否含运费和关税)、税单归属。别嫌麻烦,这三行字能省掉后面几个月的邮件拉锯。
代理费:不是税,是服务费,谁委托谁付
报关代理费、清关服务费、单证费、查验配合费——这些不是海关收的,是报关行或物流商收的服务对价。归属逻辑最简单:谁委托报关,谁付代理费。买方委托买方付,卖方代办卖方付,除非合同另有约定。
但这里有个容易被忽视的细节:代理费里常混着""代垫费用""。比如报关行替客户垫付了关税和增值税,然后连同代理费一起开一张账单。客户看到总金额以为都是服务费,其实大头是代垫税款。规范的做法是税款和服务费分列,附海关税单复印件,这样谁承担什么一目了然,也方便买方做进项抵扣。
另外提醒一句:低价报关费背后可能有坑。有些报价极低的代理,靠低报价格""省税""吸引客户,一旦被海关稽查,补税加罚款的金额远超省下的代理费,而且责任最终落在进口商头上。选清关服务商时,报价透明度比价格高低更重要。
一张表理清三笔钱的归属
关税:法定纳税人是进口商,合同可约定由卖方承担(DDP场景),关键是明确是否含税及估价标准。
增值税:法定纳税人也是进口商,但可抵扣,经济实质归属取决于谁有抵扣资格,需约定税率、基数、税单归属。
代理费:服务对价,谁委托谁支付,注意税款与 service fee 分列,索要税单凭证。
清关费用纠纷,九成不是钱的问题,是合同条款模糊的问题。把这三笔钱的性质、法定归属、可约定空间写进合同,比事后找谁吵架都管用。如果你正在处理复杂的多国清关线路,尤其是欧美市场的税务合规和申报要素核对,找有本地清关网络和税务处理经验的服务商合作,能把很多"谁付钱"的争议前置解决掉——毕竟,让货物顺利放行,比争论账单归属更值钱。

