


 获取专属新客报价
 首页
跨境物流进口税怎么计算?卖家成本核算方法
 2026-11-20
做跨境电商的卖家,最怕的不是没单量,而是货到了目的国海关,才发现税费算错、成本倒挂。很多新手卖家把注意力全放在头程运费上,却忽略了进口税这一块——它往往才是决定这单生意赚不赚钱的关键。
一、先搞明白:进口税到底由哪几部分组成
不同国家的税制名称不一样,但核心结构大同小异,通常包含三块:关税(Duty)、进口增值税(VAT/GST),部分国家还有消费税或附加费。以欧洲为例,货物进入欧盟关境时,海关会按申报货值征收关税,再按“货值+运费+关税”的总额征收进口VAT。美国则没有联邦层面的进口VAT,但有关税和部分商品的附加税(如301关税)。
这里有个卖家最容易踩的坑:申报货值不是你想写多少就写多少。海关有完整的商品编码(HS Code)数据库和价格比对系统,申报过低一旦被查验,轻则补税罚款,重则货物被扣、账号受影响。所以核算成本时,一定要按真实交易价格来算,别拿“低申报”当利润空间。
二、进口税计算公式,记住这三个步骤
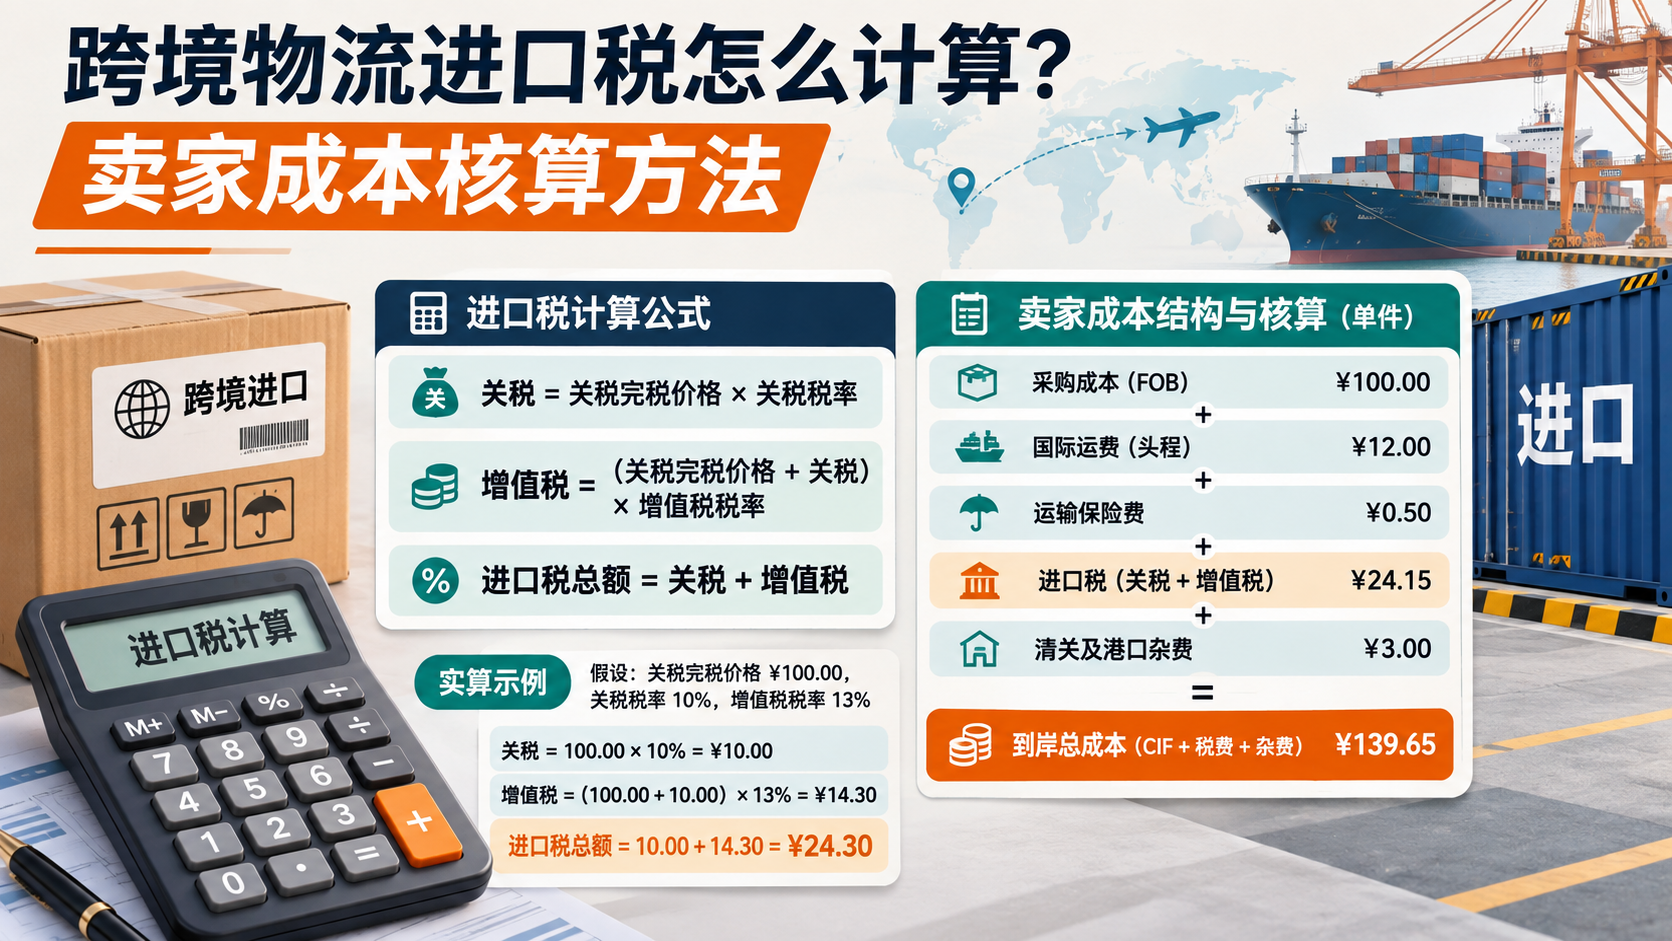
第一步:确定完税价格。完税价格通常是货物的成交价格(FOB价),加上运抵目的国口岸前的运费和保险费。也就是说,CIF价往往就是海关认定的完税基础。
第二步:查HS Code对应税率。每个商品都有对应的海关编码,关税税率由这个编码决定。比如服装类在欧盟关税可能在12%左右,电子产品则因品类差异很大。卖家可以在目的国海关官网或专业查询工具上输入HS Code查税率,这一步不能凭感觉。
>第三步:叠加计算。以欧盟为例:关税=完税价格×关税税率;进口VAT=(完税价格+关税)×VAT税率(常见19%或20%)。美国则相对简单,关税=货值×税率,部分州在销售环节再征销售税,但进口环节一般不收VAT。
举个直观的例子:一批货CIF价10000欧元,HS Code关税税率12%,目的国VAT 20%。关税=10000×12%=1200欧元;进口VAT=(10000+1200)×20%=2240欧元。这票货的进口税合计3440欧元,占货值的34.4%——这个比例如果不提前算进成本,利润很容易被吃掉。
三、卖家成本核算:别只算运费,要算“落地成本”
真正科学的核算方式是算落地成本(Landed Cost),公式可以简化为:
落地成本 = 采购成本 + 头程运费 + 进口关税 + 进口VAT(可抵扣部分要区分)+ 尾程派送费 + 仓储/操作费
这里要特别提醒:进口VAT在大多数国家是可以抵扣的(只要你注册了当地税号并正常申报),所以它更像是“现金流占用”而非纯成本;但关税是实打实的成本,无法退回。卖家在做利润测算时,要把关税计入成本,把VAT计入资金周转压力,两者不能混为一谈。
另外,头程物流的计费方式也会影响税费基数。空运、海运、铁运的运费差异大,而完税价格里包含运费,所以物流方案的选择会间接影响关税金额。这也是为什么专业卖家会在发货前就把“物流方式+税费”放在一张表里一起算。
四、三个容易算错的细节,卖家务必留意
1. 起征点与免税额度。部分国家设有低值货物免税门槛,比如美国对个人进口有小额免税政策,但商业用途的货物通常不适用。别把“个人免税”误用到商业发货上。
2. 反倾销税与附加税。某些品类(如钢铁制品、部分化工品、光伏产品)在特定国家会被加征反倾销税或301关税,这部分税率可能远高于基础关税,选品时要提前查清楚目的国的贸易救济措施。
>3. 汇率波动。海关折算外币时用的是官方汇率,和卖家结算汇率可能有差异,核算成本时留出3%—5%的汇率缓冲更稳妥。
五、给卖家的实操建议:把税费算进报价体系
建议卖家建立一张自己的“目的国税负速查表”,按主要销售国家列出:HS Code大类、基础关税税率、VAT税率、是否有附加税、起征点。每次上新品类前先查一遍,把税费直接折算进售价。这样既能保证利润率,也能避免后期因补税而被迫涨价、影响转化。
同时,和物流服务商沟通时,主动提供准确的品名、材质、用途信息,让服务商协助判断申报要素。清关资料越规范,海关查验和补税的概率越低,整体物流时效也更稳定。大森林全球物流在跨境头程、清关协调和目的国派送环节的衔接上,能够帮助卖家把“税费预估”和“物流执行”放在同一个流程里推进,减少信息断层带来的隐性成本。

